Los sectores fundamentales en la fabricación de chips
Descubre cuáles son los sectores fundamentales en la fabricación de chips, desde el diseño y los materiales hasta la litografía y el empaquetado final.
La escasez global y las tensiones geopolíticas han demostrado que los semiconductores son el verdadero «petróleo» del siglo XXI. Detrás de cada smartphone, coche eléctrico o sistema de inteligencia artificial, existe una infraestructura industrial tan compleja que ningún país o empresa puede dominar por sí solo. Para comprender cómo se producen estos cerebros electrónicos, es necesario analizar los sectores fundamentales en la fabricación de chips. Este ecosistema va mucho más allá de las conocidas «salas blancas» de las fábricas; abarca desde la minería de precisión y el desarrollo de software especializado, hasta la física de vanguardia y la logística global de empaquetado. En este artículo desglosaremos cada una de estas áreas clave, su impacto en la tecnología y el futuro de una industria que define el destino económico mundial.
El mapa de valor de la microelectrónica
Para comprender la complejidad de esta industria, primero debemos entender que la creación de un circuito integrado no es un proceso lineal, sino un ecosistema hiperespecializado. No existe una sola fábrica que tome arena y entregue un procesador de última generación. La fragmentación global es absoluta.
Esta fragmentación ha dividido el mercado en tres grandes modelos de negocio: las empresas que solo diseñan sin fabricar (fabless), las que solo fabrican para terceros (foundries o fundiciones) y aquellas que integran todo el proceso (IDM, o Integrated Device Manufacturers).
Cada uno de estos roles depende enteramente de una serie de sectores que aportan materiales, software, maquinaria e ingeniería de precisión. Sin la sincronización de estos eslabones, la producción mundial se detendría por completo, afectando desde el sector de la automoción hasta la supercomputación.
¿Cuáles son los sectores fundamentales en la fabricación de chips?
Para entender cómo se pasa de un puñado de arena a un procesador con miles de millones de transistores, debemos examinar los sectores fundamentales en la fabricación de chips, los cuales se dividen en cinco grandes áreas interdependientes.
- Diseño de semiconductores y software EDA
Todo comienza en la pantalla de un ordenador. Los chips modernos contienen miles de millones de transistores en el espacio de una uña, lo que hace imposible diseñarlos a mano. Aquí es donde interviene el sector del diseño y automatización de diseño electrónico (EDA).
Las empresas de este sector desarrollan el software especializado que permite a los ingenieros diseñar, simular y verificar los intrincados circuitos antes de que se envíen a la fábrica. Sin estas herramientas, la creación de nuevos procesadores sería inviable.
– Ejemplos de líderes: Synopsys, Cadence Design Systems y Siemens EDA dominan el mercado de software.
– Propiedad Intelectual (IP): Empresas como ARM no fabrican chips, sino que licencian sus arquitecturas de diseño para que otros las adapten, siendo un pilar indispensable en la movilidad y el bajo consumo.
- Suministro de materiales críticos y químicos de alta pureza
La base física de cualquier chip es el silicio, pero el camino para convertir la arena en un sustrato apto para la microelectrónica requiere una industria química de precisión extrema.
Este sector se encarga de la obtención de obleas de silicio monocristalino con una pureza del 99,999999999% (el conocido «grado electrónico»). Cualquier imperfección microscópica arruinaría millones de dólares en producción.
Además del silicio, se necesitan gases industriales ultrapuros, ácidos para el grabado químico, fotorresistencias (sensibles a la luz) y metales como el cobre, el cobalto o el tungsteno para las conexiones internas:
– Obleas de Silicio: Sustrato base donde se graban los circuitos (principales productores: Japón con Shin-Etsu y Sumco, y Taiwán).
– Gases Nobles (Neón, Argón): Clave para los láseres de los equipos de litografía (principales proveedores: Ucrania y China).
– Fotorresistencias (Resists): Químicos sensibles a la luz para plasmar el diseño (principales proveedores: Japón con JSR y Tokyo Ohka Kogyo).
– Ácidos y Solventes Ultrapuros: Limpieza y grabado de las capas de la oblea (principales proveedores: Alemania, Japón y EE.UU.).
- Equipamiento y maquinaria de litografía: El cuello de botella tecnológico
Si hay un sector que define quién tiene el poder tecnológico en el mundo, es el de la fabricación de maquinaria industrial para las fundiciones. Estas máquinas son, sin duda, los artefactos más complejos jamás creados por la humanidad.
El corazón de este sector es la litografía fotográfica, especialmente la Litografía Ultravioleta Extrema (EUV). Esta tecnología utiliza luz de una longitud de onda extremadamente corta para «dibujar» los patrones de los transistores sobre las obleas de silicio a escalas de pocos nanómetros.
– ASML (Países Bajos): Es la única empresa en el mundo capaz de fabricar máquinas de litografía EUV. Cada una puede costar más de 300 millones de dólares y requiere aviones de carga para su transporte.
– Otros procesos críticos: Además de la litografía, se necesitan equipos de deposición (para añadir capas de material), grabado (para eliminar el exceso) e implantación de iones. En estos campos destacan gigantes como Applied Materials, Lam Research y Tokyo Electron.
- Fabricación y Fundiciones (Las «Fabs»)
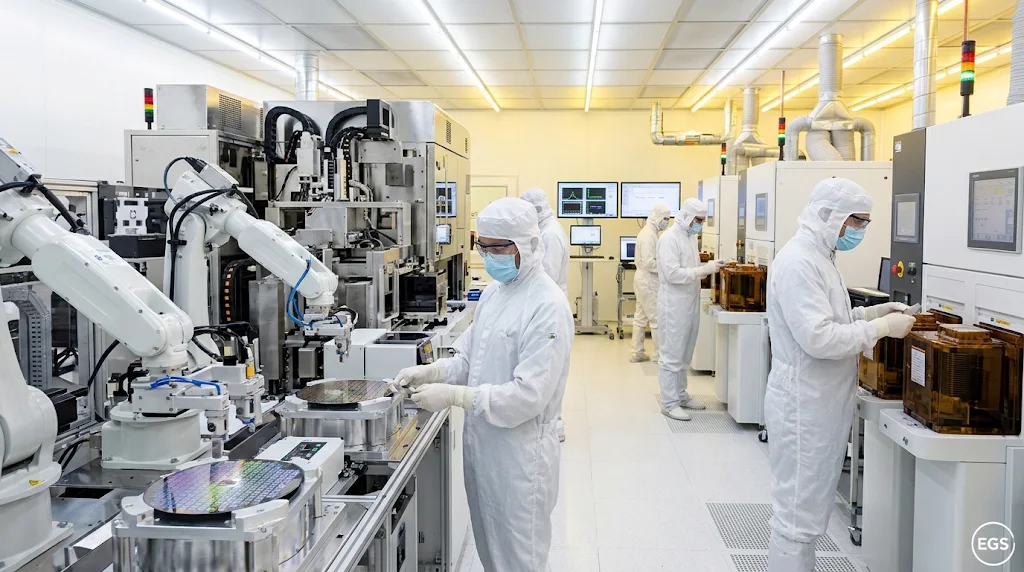
Las fundiciones, o foundries, son las colosales fábricas donde se ejecutan los cientos de pasos físicos y químicos sobre las obleas. Es el sector que materializa los diseños abstractos en silicio real.
La construcción de una sola de estas plantas puede superar los 20.000 millones de dólares. El nivel de exigencia es tal que las salas de producción (salas blancas) deben estar miles de veces más limpias que un quirófano, controlando la temperatura, la humedad y hasta la más mínima vibración del suelo.
En este eslabón, la concentración geográfica es un desafío crítico para la soberanía tecnológica. La mayor parte de la producción de chips de vanguardia (menos de 7 nanómetros) se concentra en Taiwán, con TSMC a la vanguardia, seguida por Samsung en Corea del Sur e Intel en Estados Unidos.
- Ensamblado, Empaquetado y Pruebas (OSAT)
Una vez que la oblea de silicio se ha procesado y contiene miles de chips individuales, estos deben cortarse, testearse y protegerse en un encapsulado que les permita comunicarse con la placa base de un dispositivo. Este sector se conoce como OSAT (Outsourced Semiconductor Assembly and Test).
Tradicionalmente considerado un sector de menor valor añadido y muy concentrado en Asia (China, Taiwán, Malasia), el empaquetado ha experimentado una revolución. Con los límites físicos del silicio tradicional, el empaquetado avanzado 3D y de chiplets (unir varios microchips pequeños en un solo encapsulado) se ha convertido en una tecnología clave para seguir aumentando el rendimiento sin reducir más el tamaño de los transistores.
Para profundizar en cómo estas tecnologías impactan en la industria local y la transformación digital de las empresas, te invitamos a explorar las secciones de transformación digital en egasatic.es (https://egasatic.es), donde analizamos la integración de estos avances en el tejido empresarial actual.
Ventajas y desafíos de la hiperespecialización en el sector de los chips.
La fragmentación de los sectores fundamentales en la fabricación de chips ha permitido un ritmo de innovación frenético, pero también ha creado un ecosistema de extrema fragilidad.
Ventajas de este modelo global .
La principal ventaja es la eficiencia y optimización. Al permitir que cada empresa se concentre en un único nicho (como ASML en óptica y litografía, o TSMC en procesos de fabricación masiva), se alcanzan cotas de rendimiento imposibles de lograr bajo un modelo vertical cerrado. Esto ha abaratado el coste de la computación, democratizando el acceso a la tecnología.
Otra ventaja es la colaboración global. El desarrollo de un nuevo nodo tecnológico de 2nm o 3nm requiere que investigadores de universidades de todo el mundo, proveedores de químicos europeos, diseñadores americanos y fabricantes asiáticos trabajen bajo un mismo estándar de evolución.
Desafíos geopolíticos y de cadena de suministro.
El gran reverso de esta especialización es la vulnerabilidad geopolítica. Si un terremoto afecta a Taiwán, o si se bloquea la exportación de ciertos químicos desde Japón, la producción mundial de tecnología puede colapsar en cuestión de semanas.
La enorme barrera de entrada económica y el conocimiento acumulado durante décadas hacen que sea casi imposible para un nuevo actor entrar en cualquiera de estos mercados de la noche a la mañana. Esto ha llevado a grandes potencias a impulsar multimillonarias leyes de subvención (como la Chips Act de la Unión Europea y de EE.UU.) para intentar relocalizar parte de estos procesos, un esfuerzo titánico y de lenta ejecución.
El impacto de la fabricación de chips en la sociedad y la tecnología del mañana.
No es exagerado afirmar que la disponibilidad y la evolución de los chips marcan el ritmo del progreso humano. El impacto de estos sectores se siente en cada rincón de nuestra vida cotidiana y en los grandes retos globales.
La revolución de la Inteligencia Artificial y la Supercomputación
La IA generativa, el entrenamiento de modelos de lenguaje complejos y el análisis de datos masivos dependen de chips especializados conocidos como aceleradores (GPUs y TPUs). La capacidad de fabricar estos chips a gran escala determinará qué países y empresas liderarán la próxima revolución industrial. De igual manera, la medicina de precisión, la simulación climática y el desarrollo de nuevos materiales dependen de que los sectores de diseño y fabricación sigan superando los límites de la física.
Movilidad y transición energética
El coche autónomo y la electrificación del transporte son inviables sin semiconductores. Un vehículo eléctrico moderno puede contener miles de chips para gestionar desde la batería y la potencia del motor hasta los sistemas de entretenimiento y seguridad activa. Asimismo, la infraestructura de energías renovables y las redes eléctricas inteligentes requieren chips de potencia avanzados para gestionar la electricidad de manera eficiente.Si quieres conocer más sobre la gestión y el impacto de estas innovaciones en infraestructuras y empresas de nuestro entorno, no dejes de visitar la sección de servicios tecnológicos y consultoría de egasatic.es ,para ver cómo preparamos a las organizaciones para esta era de alta dependencia tecnológica.
Para comprender la magnitud de la industria y la opinión de los reguladores sobre estos temas, puedes consultar la información oficial sobre la Ley de Chips de la Unión Europea (https://digital-strategy.ec.europa.eu/es/policies/european-chips-act), un esfuerzo legislativo clave para recuperar la soberanía en estos sectores.
Consejos para empresas y predicciones futuras en el mercado de semiconductores
Para las empresas que dependen de la tecnología y los profesionales del sector, el dinámico y volátil mercado de los microchips exige una mirada estratégica a medio y largo plazo.
Buenas prácticas para mitigar la dependencia y la escasez
– Diversificación de proveedores: Evitar la dependencia de un único fabricante o distribuidor de hardware. Es fundamental diseñar productos y sistemas que puedan adaptarse a diferentes arquitecturas o componentes si hay problemas de suministro.
– Planificación anticipada: Los ciclos de producción de chips pueden tardar hasta seis meses desde que se inicia la oblea hasta que el chip se empaqueta. Las empresas deben prever sus necesidades de hardware y equipos con muchísima mayor antelación que hace una década.
– Apostar por el ecodiseño y la eficiencia: En el desarrollo de software y sistemas, optimizar el uso de recursos puede reducir la necesidad de hardware de última generación, mitigando la presión sobre los componentes físicos.
Predicciones para el futuro de los chips
– El auge de los nuevos materiales: El silicio está llegando a sus límites físicos. En los próximos años veremos la adopción masiva de materiales como el nitruro de galio (GaN) y el carburo de silicio (SiC) para aplicaciones de potencia, así como investigaciones en grafeno y materiales bidimensionales para la computación general.
– Soberanía tecnológica regional: La fragmentación global se suavizará ligeramente con la apertura de nuevas fundiciones en Europa y Estados Unidos, aunque la interdependencia seguirá siendo la norma debido a la alta especialización requerida.
– Chips a medida (ASICs): Las grandes corporaciones diseñarán cada vez más sus propios procesadores a medida para tareas específicas (como ya hacen Apple, Google o Amazon), en lugar de comprar chips de propósito general, optimizando el rendimiento y el consumo energético para sus necesidades particulares.
Para entender el panorama de investigación y los desafíos de fabricación en el ámbito hispanohablante, puedes leer los análisis y publicaciones del Instituto de Microelectrónica de Barcelona (IMB-CNM) , uno de los centros de referencia en el estudio de estas tecnologías.
Un engranaje invisible que mueve el mundo
Analizar los sectores fundamentales en la fabricación de chips nos revela que la tecnología que define nuestra era no depende de un solo descubrimiento o de una única corporación, sino de una de las redes de colaboración e ingeniería más complejas y refinadas que la humanidad haya creado jamás. Desde el software de simulación que desafía las leyes de la física, hasta la química de alta pureza y la precisión atómica de la litografía, cada sector juega un papel insustituible. En egasatic.es seguiremos de cerca esta apasionante evolución, ayudando a las empresas a navegar en un entorno tecnológico donde el silicio sigue siendo el rey indiscutible del progreso.


Entradas destacadas